腾讯三季报发布,AI投入进入高峰期,利润暂时承压;没有避风港?这一周各类资产普跌 | 投资周记20261121
微信公众号文章地址:腾讯三季报发布,AI投入进入高峰期,利润暂时承压;没有避风港?这一周各类资产普跌 | 投资周记20261121
老罗投资周记,每周六更新。专注于股权投资、阅读、学习与个人成长,知行合一、日拱一卒、投资人生。微信公众号【老罗投资】,文章均首发于公众号。
1. 本周交易
周二(11月17日)买入中概互联(513050),买入价格为0.916元人民币。
2. 目前持仓
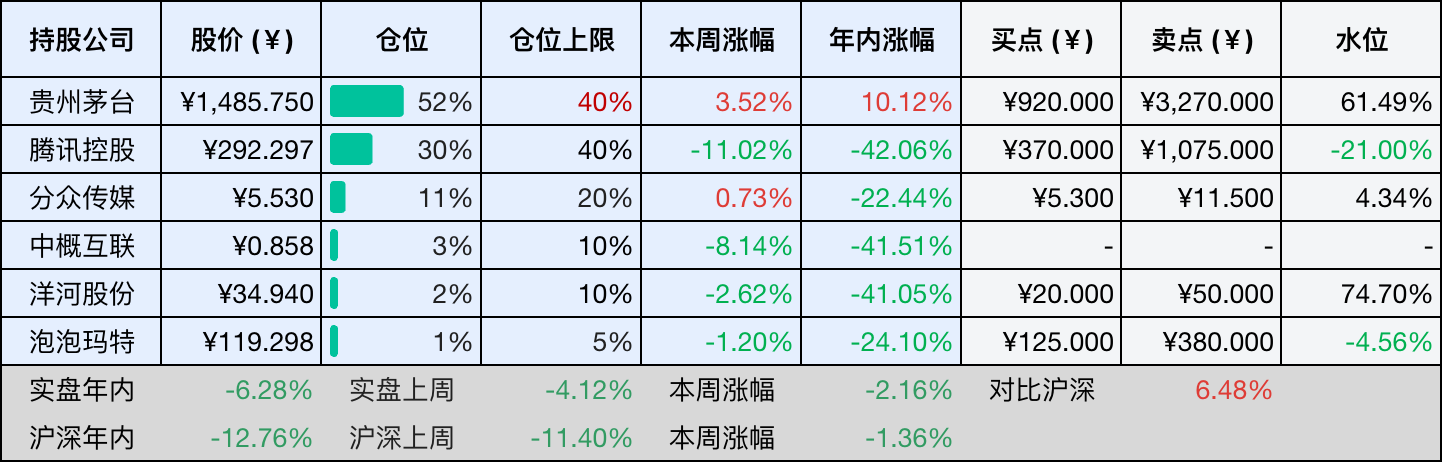
当前持有的股票包括:贵州茅台 52%、腾讯控股 30%、分众传媒 11%、中概互联 3%、洋河股份 2%、泡泡玛特 1%。
此外还有部分现金,加上少量的恒瑞医药、海康威视、粉笔等股票,其份额较少,仅作为观察仓不进行记录。
本周投资组合整体涨跌 -2.16%,年内收益率 -6.28%。
- 表格底部数据为老罗与沪深300指数年内收益率对比。
- 港股持仓已按实时汇率换算为人民币。
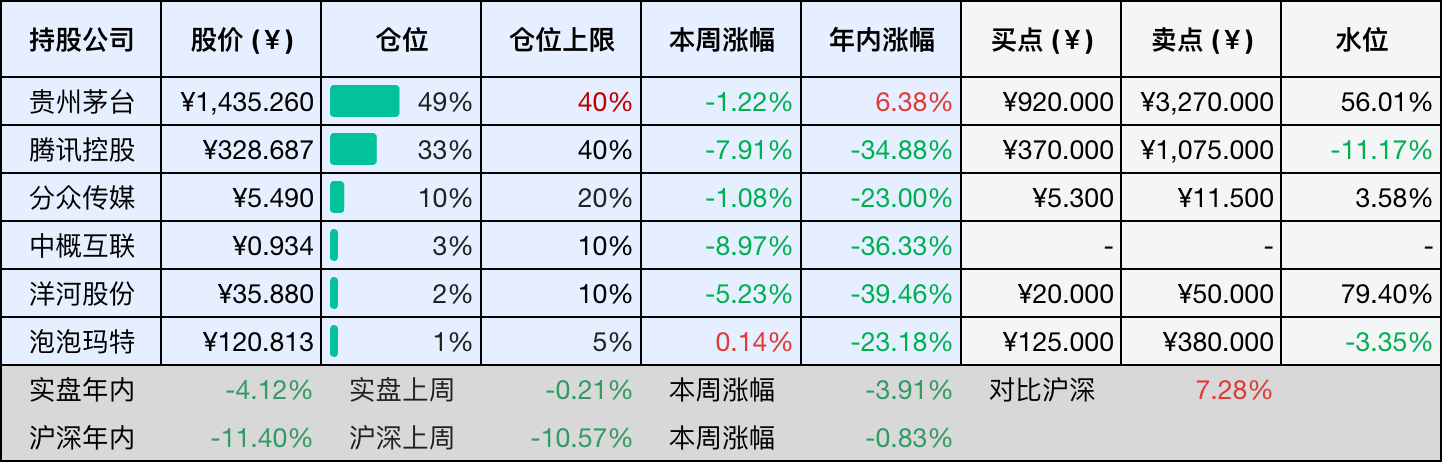
3. 上周数据
4. 本周事项
- 腾讯三季报发布,AI投入进入高峰期,利润暂时承压
- 没有避风港?这一周各类资产普跌
只对持股和交易感兴趣的朋友,读到这里就可以退出了。后面是对上述事件的展开,无新内容。
4.1 腾讯三季报发布,AI投入进入高峰期,利润暂时承压
腾讯三季报,有一个比较明显的变化,收入还在增长,原有业务也没有出现明显失速,但利润和现金流已经感受到了AI投入带来的压力。
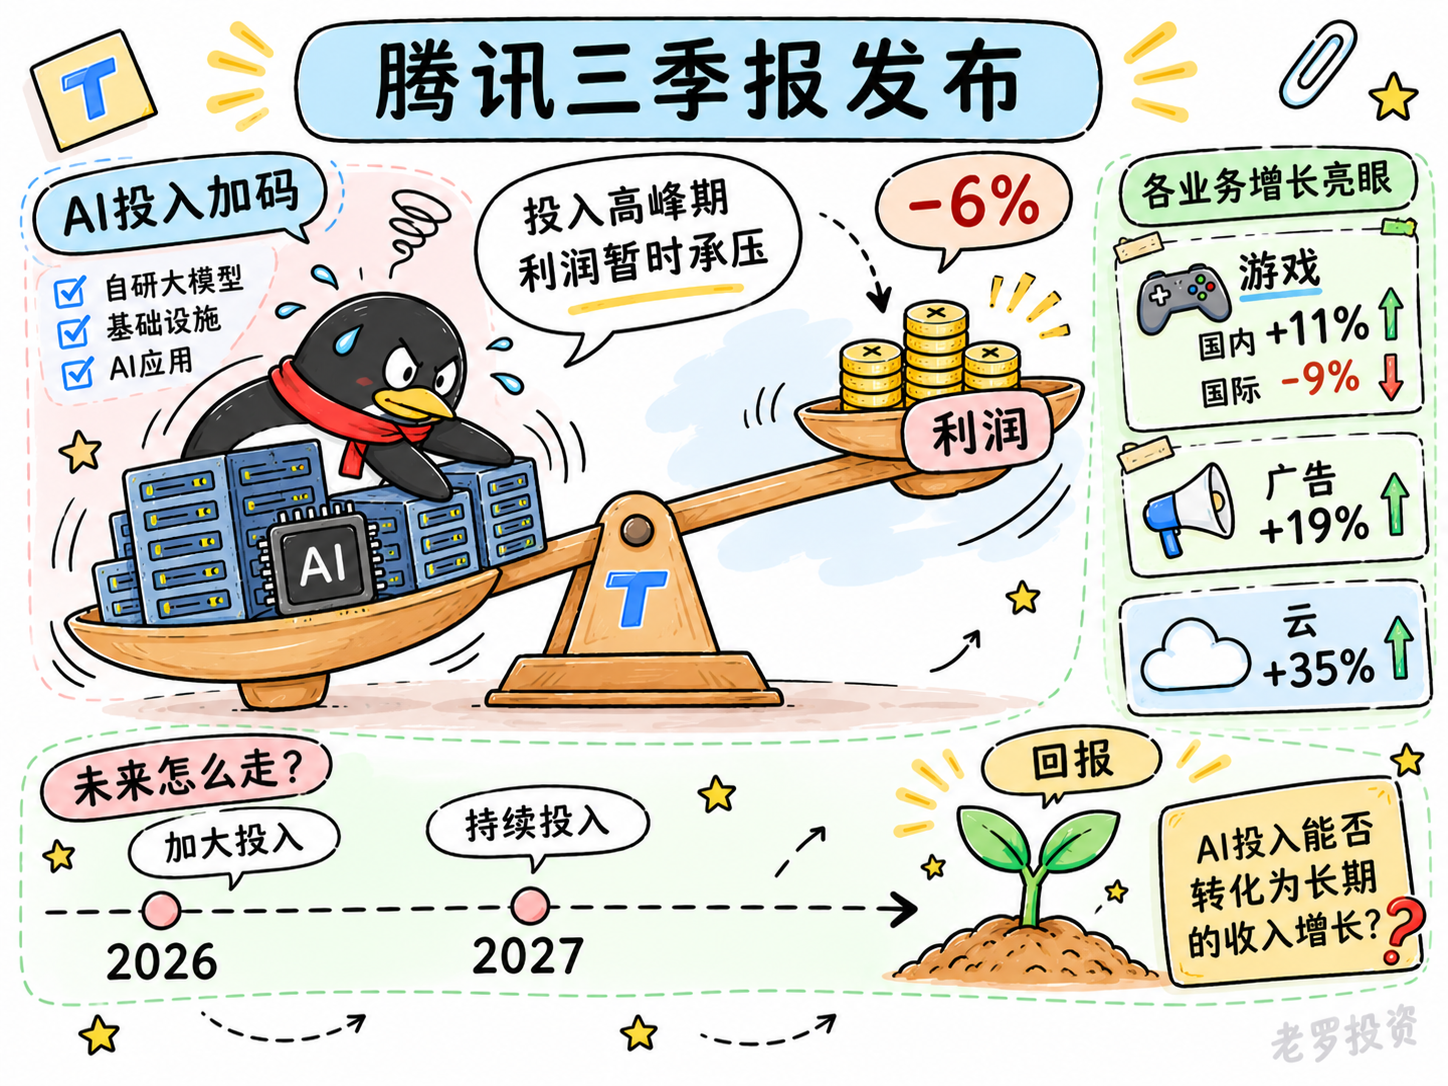
第三季度,腾讯实现营业收入2073.36亿元,同比增长8%;归母净利润636.12亿元,同比增长0.8%。如果看非国际财务报告准则口径,归母净利润为665.19亿元,同比下降6%,非IFRS经营利润也下降了6%。收入增长,利润却在下降,说明腾讯当前面临的问题并不在于业务规模,而在于增长的成本正在上升。
但拆开业务来看,情况其实并没有想象中那么差。
增值服务收入983亿元,同比增长3%。其中,国内游戏收入476亿元,同比增长11%;国际游戏收入189亿元,同比下降9%。国内游戏依然表现不错,《三角洲行动》《无畏契约:源能行动》等产品带来了增长,国际游戏则受到去年同期高基数等因素影响。
游戏一直是腾讯最重要的利润来源之一,它的优势不仅是拥有大量用户,更在于产品生命周期、运营能力和发行体系。只要能够不断推出有竞争力的新产品,老游戏又能维持较长时间的收入贡献,这门生意就有很强的持续性。国内游戏目前没有太大问题,海外业务还需要继续观察。
广告业务是这份财报中更值得关注的亮点,第三季度营销服务收入430亿元,同比增长19%,明显快于腾讯整体收入增速。这背后还是微信生态的商业化能力,视频号、小程序、微信小店,以及短剧等内容形态,都在为广告业务提供新的场景。腾讯并不缺流量,真正重要的是如何把流量转化成商业价值,广告收入持续增长,说明微信生态仍然有进一步挖掘的空间。
不过,广告业务也并非没有代价,本季度营销服务毛利率从57%下降到52%,公司解释与AI相关运营成本以及短剧内容成本增加有关。收入增长很快,但新增收入并没有完全转化为毛利,后续还要看规模扩大后,盈利能力能否改善。
金融科技及企业服务收入637亿元,同比增长9%,其中云服务收入同比增长35%。AI相关服务需求增加,GPU租赁和模型服务业务增长,是云收入提升的重要原因。
过去市场更多把腾讯云看作腾讯生态的配套业务,现在AI算力需求正在给它带来新的增长机会。但云收入增长,并不意味着利润同步增长。算力采购、服务器折旧和能源成本都不低,最终还是要看收入增长能否转化为毛利和现金流。
如果说业务层面还有不少亮点,那么利润下降的原因,就要从费用端去找。第三季度腾讯一般及行政开支达到441亿元,同比增长29%,研发投入增加是主要原因,公司正在升级混元模型,推进微信AI能力建设,同时加大对元宝、WorkBuddy等AI产品的投入。
如果剔除研发开支,一般及行政开支同比只增长2%,这说明费用增加并不是各个业务部门都在失控,而是腾讯主动把更多资源投向了AI。剔除新AI产品影响后,非IFRS经营利润约833亿元,同比增长8%;包含这些新AI产品影响后,经营利润为680.73亿元,同比下降6%。两者相差约152亿元。这个数字可以看出,AI投入已经对腾讯当期利润产生了相当明显的影响。
管理层此前谈到过,腾讯这一轮AI投入主要集中在2026年至2027年,属于一个相对集中的投入周期,后续投入规模预计不会像这一阶段这么大,所以不能简单地把今年的高投入水平当成未来几年的常态。如果前期模型训练、算力基础设施和产品能力建设逐步完成,后续资本开支增速有所回落,那么对利润和自由现金流的压力也有机会减轻。
当然,投入规模下降不等于AI投入停止,模型迭代、推理服务和产品运营仍然需要持续投入。值得关注的是前期投入形成的能力能够逐渐进入微信、游戏、广告和企业服务,开始带来收入和效率上的回报。
对腾讯来说,AI并不是一项完全独立的新业务,它可以进入微信、游戏、广告、支付和企业服务等原有场景。假如AI能够提升广告转化率、改善游戏体验、提高办公效率,甚至带来新的企业服务收入,那么它创造的价值可能远远不止一项独立产品的收入。
但眼下,使用规模还不能直接等同于商业价值,用户使用AI产品的频率提高了,Token消耗量增加了,并不代表这些用户已经愿意付费,也不代表公司已经找到了足够好的盈利模式。这也是腾讯目前最需要证明的一件事,AI的投入最终能不能变成实实在在的利润。
然后是本季度现金流的变化,第三季度,腾讯经营活动现金流净额只有26亿元,而资本开支付款达到651亿元,加上媒体内容和租赁负债等现金支出,公司披露的自由现金流为负的691亿元。财报中解释,经营现金流中包含了大额算力采购预付款,如果剔除这部分预付款,自由现金流仍有169亿元。这个解释有一定的道理,也说明现金流转负并不完全是原有业务经营能力下降造成的。
不过,考虑到管理层此前给出的2026—2027年集中投入周期,当前的现金流压力也需要放在这个时间框架里观察,如果这轮投入确实在未来逐步放缓,那么市场现在担心的高资本开支、低自由现金流,未必会成为腾讯长期的财务状态。
从财务结构看,腾讯的净现金状况也发生了变化,第二季度末,公司仍有约582亿元净现金,到第三季度末则转为约137亿元净债务。虽然公司账面仍有大量现金和短期资金,但资本开支对现金流的影响已经开始体现。
这并不意味着腾讯出现了流动性问题,它的业务仍然能够产生现金,资产负债表也有较强的缓冲能力。只是过去腾讯最吸引投资者的一点,就是业务成熟、现金流充沛,能够持续回购和分红,现在AI投入提高了资金需求,这种变化需要持续跟踪。
第三季度腾讯继续回购股票,回购金额约70亿港元,长期看,持续回购并注销股份,对股东是有利的。不过,在AI资本开支明显增加的阶段,回购、分红和AI投入之间也需要重新平衡,相比回购金额本身,我更关心公司未来能否在维持必要AI投入的同时,能让自由现金流逐步恢复。
最后看估值,截至11月18日,腾讯股价约373港元,市盈率TTM约12.5倍,较过去一年的高点已经有较大回撤,从传统估值角度看,这个价格并不算贵。但现在给腾讯估值,不能只看过去的利润,原有业务仍然有不错的盈利能力,这是腾讯的基本盘;AI则可能带来新的增长空间,同时也增加了当前阶段的研发和算力成本。
这里需要考虑投入周期的影响。如果2026—2027年是集中建设期,那么用这一阶段被投入暂时压低的利润和现金流,直接判断腾讯长期盈利能力,可能会过于悲观。反过来,也不能因为未来投入有望下降,就提前把尚未兑现的AI回报全部计入估值。
我更愿意注意两个变化:一是2027年之后资本开支能否如管理层所说逐步回落;二是前期投入能否让云服务、广告和AI产品形成新的收入与利润来源。如果这两件事能够逐步兑现,腾讯现有的生态优势就有机会进一步放大。反过来,如果投入规模下降不及预期,商业化进展又比较缓慢,那么即使当前市盈率不高,也未必意味着估值已经足够便宜。
所以,这份三季报并没有改变我对腾讯长期竞争力的看法,微信生态、游戏业务和广告商业化能力,依然构成了很深的护城河。真正发生变化的是,腾讯正在经历一个相对集中的AI投入阶段,短期利润和现金流承受压力,但这笔投入也可能为未来几年的业务增长打下基础。这件事值得期待,但也需要时间来验证。
腾讯并不是缺少AI的机会,而是需要证明这轮投入最终能够成为股东真正拿到的利润,对长期投资者来说,公司的护城河仍然重要,投入周期也值得纳入判断,但买入价格和安全边际同样不能忽略。
4.2 没有避风港?这一周各类资产普跌
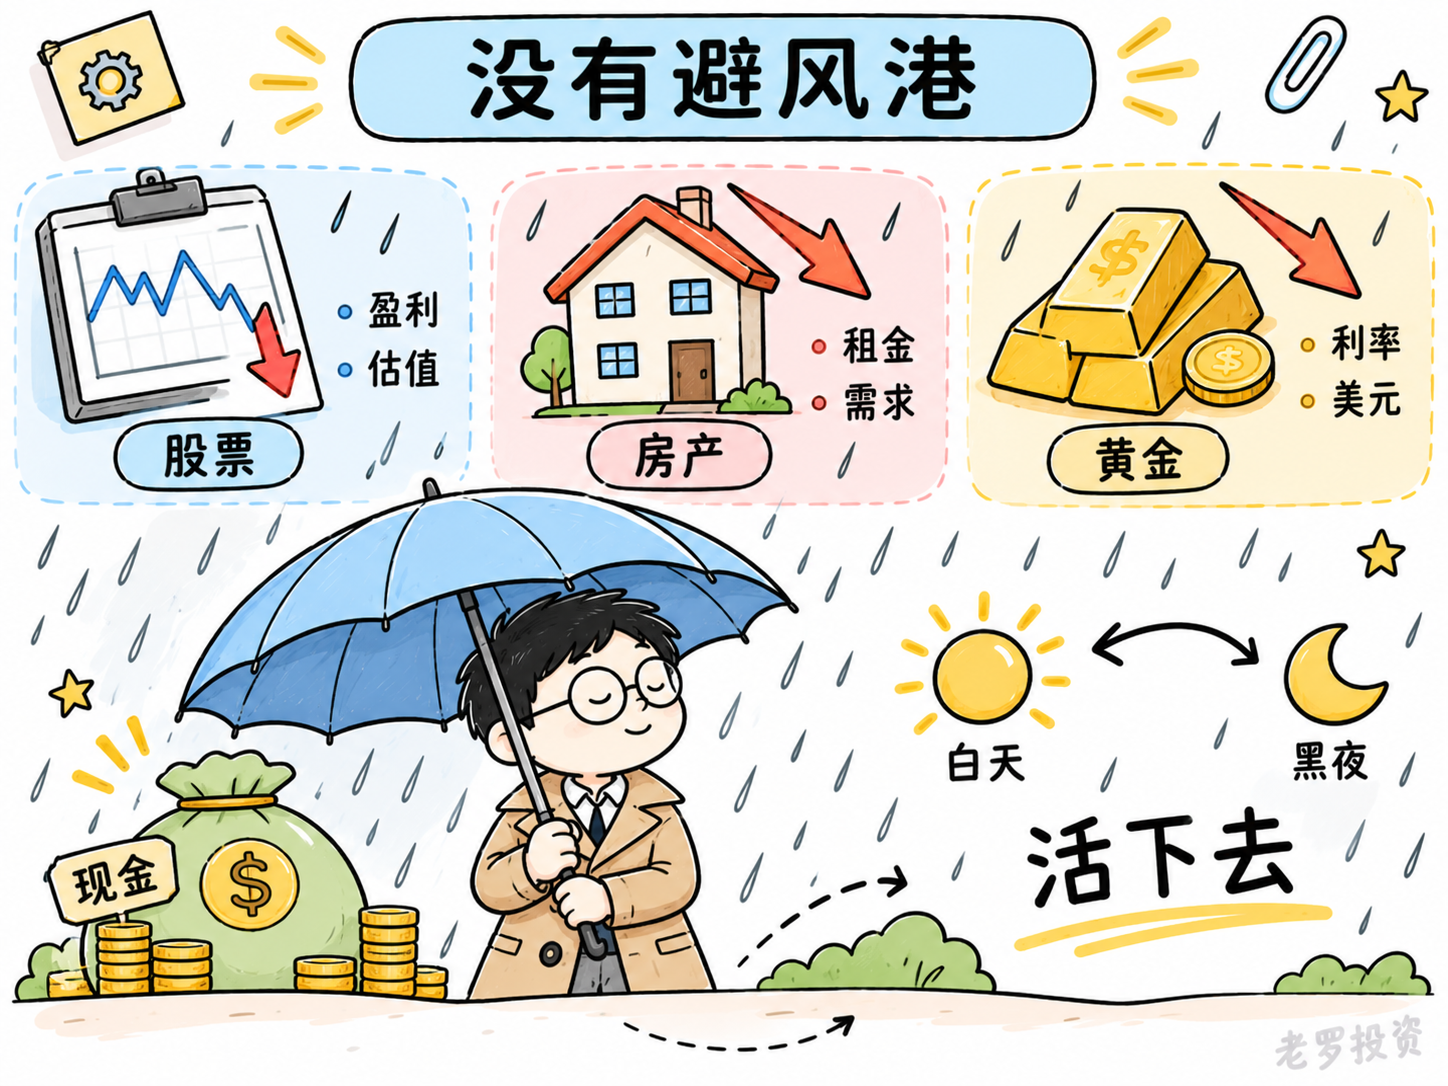
本周股票、房地产、黄金都在跌,连平时被当作避险资产的黄金也没能躲过。我的看法是,这轮普跌更像是市场在重新定价,而不是所有资产的长期价值都出了问题,短期价格可以一起下跌,但下跌的原因并不相同。
股票跌,可能是盈利预期变差,也可能是之前估值太高;房地产的压力更多来自需求、收入预期和流动性;黄金没有现金流,价格主要受实际利率、美元和避险需求影响。它们各有各的逻辑,只是在市场情绪转弱、资金需要降低风险的时候,容易一起被卖出。
不同资产的价格同时下跌,不代表它们的价值都在同步下降。股票要看企业能不能持续赚钱,房产要看租金和持有成本,黄金则更多承担货币信用和风险对冲的作用。
当然,也不能把长期投资当成不看价格的理由,买入时估值太高,企业盈利不及预期,房产租金覆盖不了持有成本,这些问题不会因为时间变长就自动消失,真正需要检查的,是当初买入的理由有没有发生变化。
市场下跌时,现金和负债的区别也会变得明显,手里有现金,至少还有等待和选择的余地;满仓又带着负债,可能连等待的机会都没有。长期投资不是比谁更能忍受亏损,而是买入时就考虑过可能出现的坏情况,确保自己有能力熬过周期。
查理·芒格说过一段话,我觉得放在现在很合适:我觉得痛苦是正常的。如果你做长期投资,无论是投资股票,还是投资房地产,我可以告诉你,一定既有哀鸿遍野的时候,也有蓬勃兴旺的时候。你要做的就是,无论是遇到了好时候,还是遇到了坏时候,都要安然无恙地活下去。正如吉卜林的诗中所说:“它们其实都是幻象。”有白天,也有黑夜,你有什么受不了的吗?没有。有时是黑夜,有时是白天。有时是繁荣,有时是衰退。我始终相信,应该尽到自己最大的努力,坚持到底。
5. 本周读书
5.1 《海昏疑云》
刘贺做了27天皇帝就被废了,海昏侯墓的出土,又让这段历史多了不少值得琢磨的地方。易中天围绕其中的种种疑点展开讲述,把刘贺短暂的帝王生涯和当时复杂的政治局势放在一起,读来颇有意思。
历史中有意思的地方,往往不在那些已有的结论里,而在那些看似不起眼、却经不起细想的细节中,需要读者多多留意。
评分四星⭐️⭐️⭐️⭐️
6. 本周运动
本周运动五次,全部是抗阻训练,下周继续。
如果觉得本文还不错,那就点个赞或者在看吧,祝大家周末愉快!
老罗投资周记,每周六更新。专注于股权投资、阅读、学习与个人成长,知行合一、日拱一卒、投资人生。微信公众号【老罗投资】,文章均首发于公众号。
免责声明:本公众号只作为本人的投资日志记录,本文中提及的个股都有腰斩或血本无归的风险,本人不做任何投资建议,投资请坚持独立思考。
微信公众号文章地址:腾讯三季报发布,AI投入进入高峰期,利润暂时承压;没有避风港?这一周各类资产普跌 | 投资周记20261121