茅台单季营收艰难转正;分众现金流逆势增长,泡泡玛特海外遇冷 | 投资周记20261031
微信公众号文章地址:茅台单季营收艰难转正;分众现金流逆势增长,泡泡玛特海外遇冷 | 投资周记20261031
老罗投资周记,每周六更新。专注于股权投资、阅读、学习与个人成长,知行合一、日拱一卒、投资人生。微信公众号【老罗投资】,文章均首发于公众号。
1. 本周交易
无
2. 目前持仓
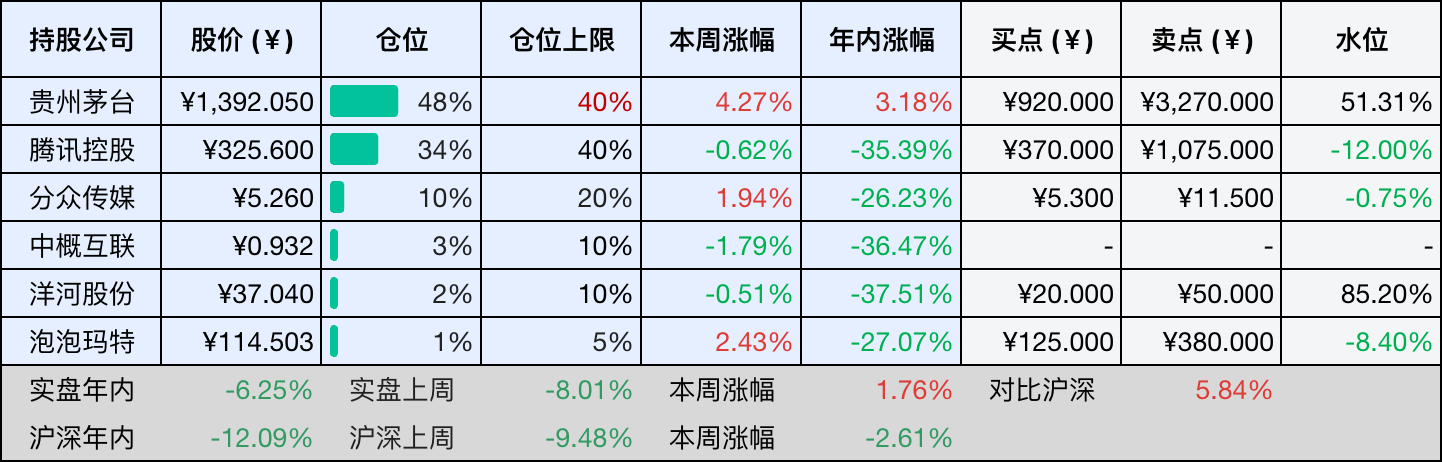
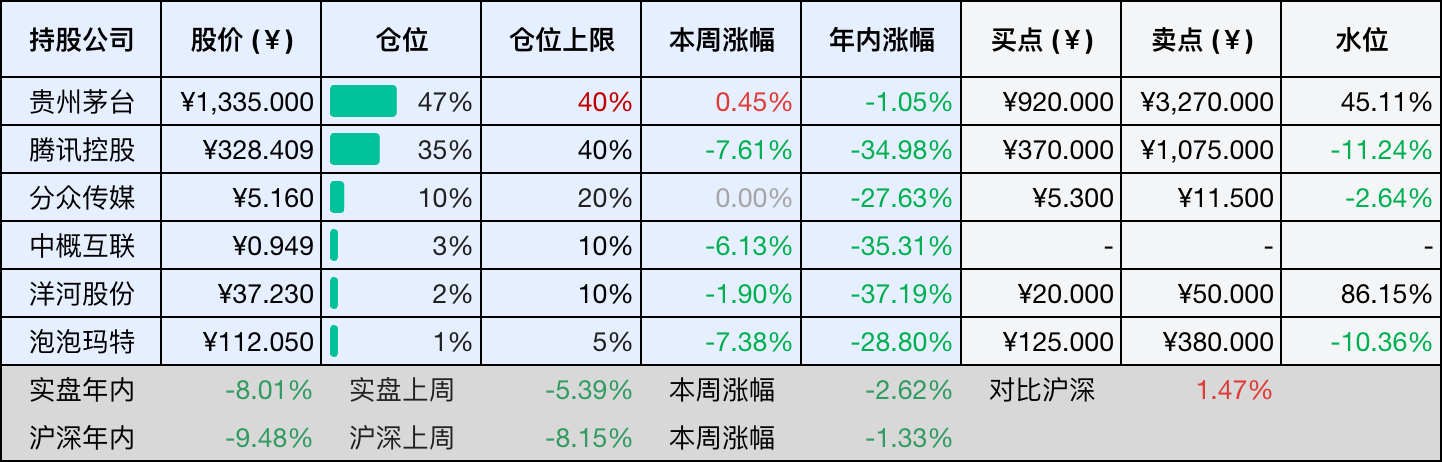
当前持有的股票包括:贵州茅台 48%、腾讯控股 34%、分众传媒 10%、中概互联 3%、洋河股份 2%、泡泡玛特 1%。
此外还有部分现金,加上少量的恒瑞医药、海康威视、粉笔等股票,其份额较少,仅作为观察仓不进行记录。
本周投资组合整体涨跌 +1.76%,年内收益率 -6.25%。
- 表格底部数据为老罗与沪深300指数年内收益率对比。
- 港股持仓已按实时汇率换算为人民币。
3. 上周数据
4. 本周事项
- 贵州茅台三季报
- 分众传媒三季报
- 泡泡玛特三季报
只对持股和交易感兴趣的朋友,读到这里就可以退出了。后面是对上述事件的展开,无新内容。
4.1 贵州茅台三季报
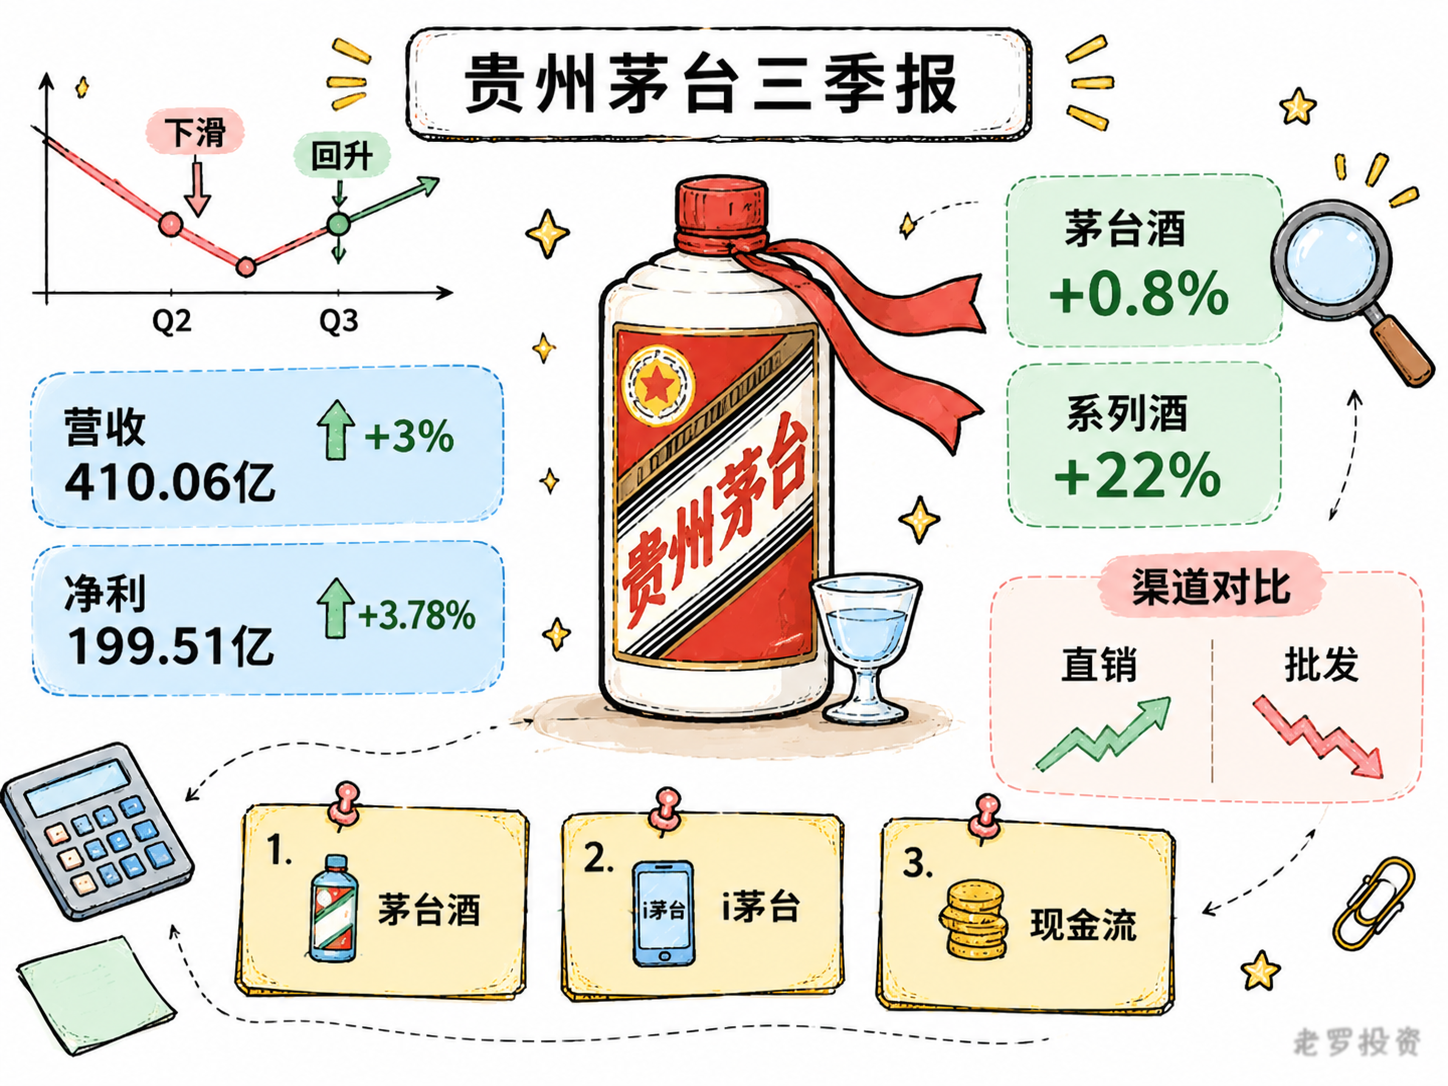
贵州茅台三季报出来了,第三季度实现营业总收入410.06亿元,同比增长3%;归母净利润199.51亿元,同比增长3.78%。相比二季度营收、净利润分别下滑约5%和7%的表现,这个季度确实有所好转。
单季重新回到正增长,至少说明业绩下行的势头有所缓和,但我不太倾向于把这份成绩单直接理解为经营拐点。对于茅台这样的公司,3%的增长并不算高,真正值得研究的是,这部分增长究竟从哪里来,以及核心产品的经营状态有没有改善。
前三季度累计营业总收入1332.84亿元,同比增长1.82%;归母净利润644.67亿元,同比下降0.25%。单季增长与累计数据之间的反差,说明上半年的压力仍然比较明显,Q3虽然把业绩拉回正增长,但距离恢复过去的增长节奏,还有一段距离。
第三季度,茅台酒实现营收352.01亿元,同比增长约0.8%;系列酒实现营收50.34亿元,同比增长22.13%。从绝对金额看,茅台酒依然贡献了绝大部分收入,但本季度的增长主要来自系列酒。
系列酒同比增长22%,看起来不错,不过这里有一个容易忽略的背景:去年同期系列酒收入只有41.22亿元,同比下降幅度较大。今年的增长有明显低基数因素,50.34亿元的收入规模也还没有恢复到2024年同期水平。因此,这个增速暂时还不能简单理解为系列酒需求全面复苏。
相比系列酒,我更在意茅台酒本身的表现,茅台酒是整个公司的基本盘,收入占比接近九成。第三季度正是传统的白酒消费旺季,又经历了产品价格调整,但茅台酒收入同比仅增长0.8%,这意味着价格变化尚未明显转化为收入增长。考虑到茅台酒的收入规模,哪怕增速只有几个百分点,对公司整体业绩的影响也远大于系列酒。
渠道结构的变化,则是这份财报另一个值得关注的地方。前三季度,茅台直销渠道实现营收737.74亿元,同比增长32.79%;批发代理渠道营收571.20亿元,同比下降21.58%。直销增长、批发代理下降,渠道重心继续向直营体系转移。
其中i茅台的变化尤其明显,前三季度,i茅台实现酒类不含税收入585.62亿元,占公司营业收入的比例已经相当高。单看第三季度,i茅台收入约183亿元,同比大幅增长,但去年同期基数很低,剔除i茅台之后,其他直营渠道的表现并不强。这说明,直营渠道的增长并不是所有渠道都在同步改善,而是相当程度上集中在i茅台这个平台。
我认为,这种变化需要从两个角度理解。一方面,茅台通过i茅台直接触达消费者,减少了传统经销链条中的部分环节,也能更直接地掌握消费数据。对于长期依赖经销商体系的茅台来说,直营渠道占比提升,有助于公司重新掌握产品销售和价格管理的主动权。另一方面,渠道模式变化不等于终端需求自动增长,过去经销商承担了相当一部分库存和资金压力,现在直营比例提高,公司需要面对的是消费者能否持续购买,以及产品能否在新的价格体系下保持稳定动销。
这也是为什么我会特别留意合同负债的变化,三季度末,茅台合同负债约20.84亿元,较年初有明显的下降。合同负债本质上,反映了经销商预付款等尚未确认收入的部分,下降既可能与销售模式、结算方式调整有关,也可能反映渠道打款意愿的变化,不能单独作为需求走弱的结论,但值得持续跟踪。
还有一个数据需要注意,前三季度经营活动产生的现金流量净额同比增长120.07%,这个数字看起来很亮眼,但公司在财报中解释,主要与财务公司同业存款到期收回,以及集团成员单位存款变化有关。因此,不能把这部分增长直接理解为白酒销售回款大幅改善。
从目前的情况看,茅台正在经历一次比较深刻的经营模式调整。过去依靠品牌稀缺性、经销商体系和持续扩张的高端白酒需求,能够维持相对稳定的增长;现在行业需求环境发生变化,公司需要在价格体系、渠道利益和消费者触达之间重新寻找平衡,这件事不会因为一个季度的业绩转正就结束。
对投资者来说,我觉得接下来有三个观察点。
首先是茅台酒本身的收入和销量,系列酒可以提供一定增量,但真正决定茅台长期竞争力的,还是飞天茅台等核心产品。如果后续茅台酒能够在价格体系趋于稳定后重新实现收入增长,业绩回暖才有更扎实的基础。
其次是i茅台的增长能否持续,以及增长能否真正转化为终端消费,直营比例提高是渠道改革的结果,但平台收入增长并不完全等同于消费者实际开瓶量。未来需要观察平台销售、批发渠道库存和市场价格之间能否形成更健康的关系。
最后是利润率和现金回款,前三季度营业成本增速明显高于收入增速,利润压力依然很大。合同负债、销售收现以及经营现金流需要结合起来看,不能只挑其中一个好看的数字。
从估值角度看,茅台已经不是过去那个可以轻松维持两位数增长的茅台,但它依然拥有很强的品牌壁垒、现金创造能力和股东回报能力。对于长期投资者而言,增长率下降并不意味着投资逻辑消失,关键是未来的盈利是否稳定,以及当前价格是否已经充分反映了这种变化。
我的理解是,三季报释放了一个积极信号:业绩下滑的势头有所缓和,但还不足以证明基本面已经全面反转。茅台接下来最重要的事情,不是把收入增速重新做得多高,而是在渠道重构和行业调整的过程中,让核心产品重新回到健康的供需状态。
4.2 分众传媒三季报
分众传媒三季报单季营收31.9亿元,同比下降8.6%,连续两个季度下滑,并且降幅还在扩大。归母净利润13.5亿元,同比下降了14.5%。剔除数禾科技那笔5.8亿元的一次性处置收益后,前三季度归母净利润约39亿元,同比下降8%,比上半年降得更多一些。
收入这边确实不太好过,即时零售去年的高基数只是一小部分原因,更主要的是消费类客户在缩减广告预算,互联网广告虽然涨得不错,但还是补不上这个缺口。
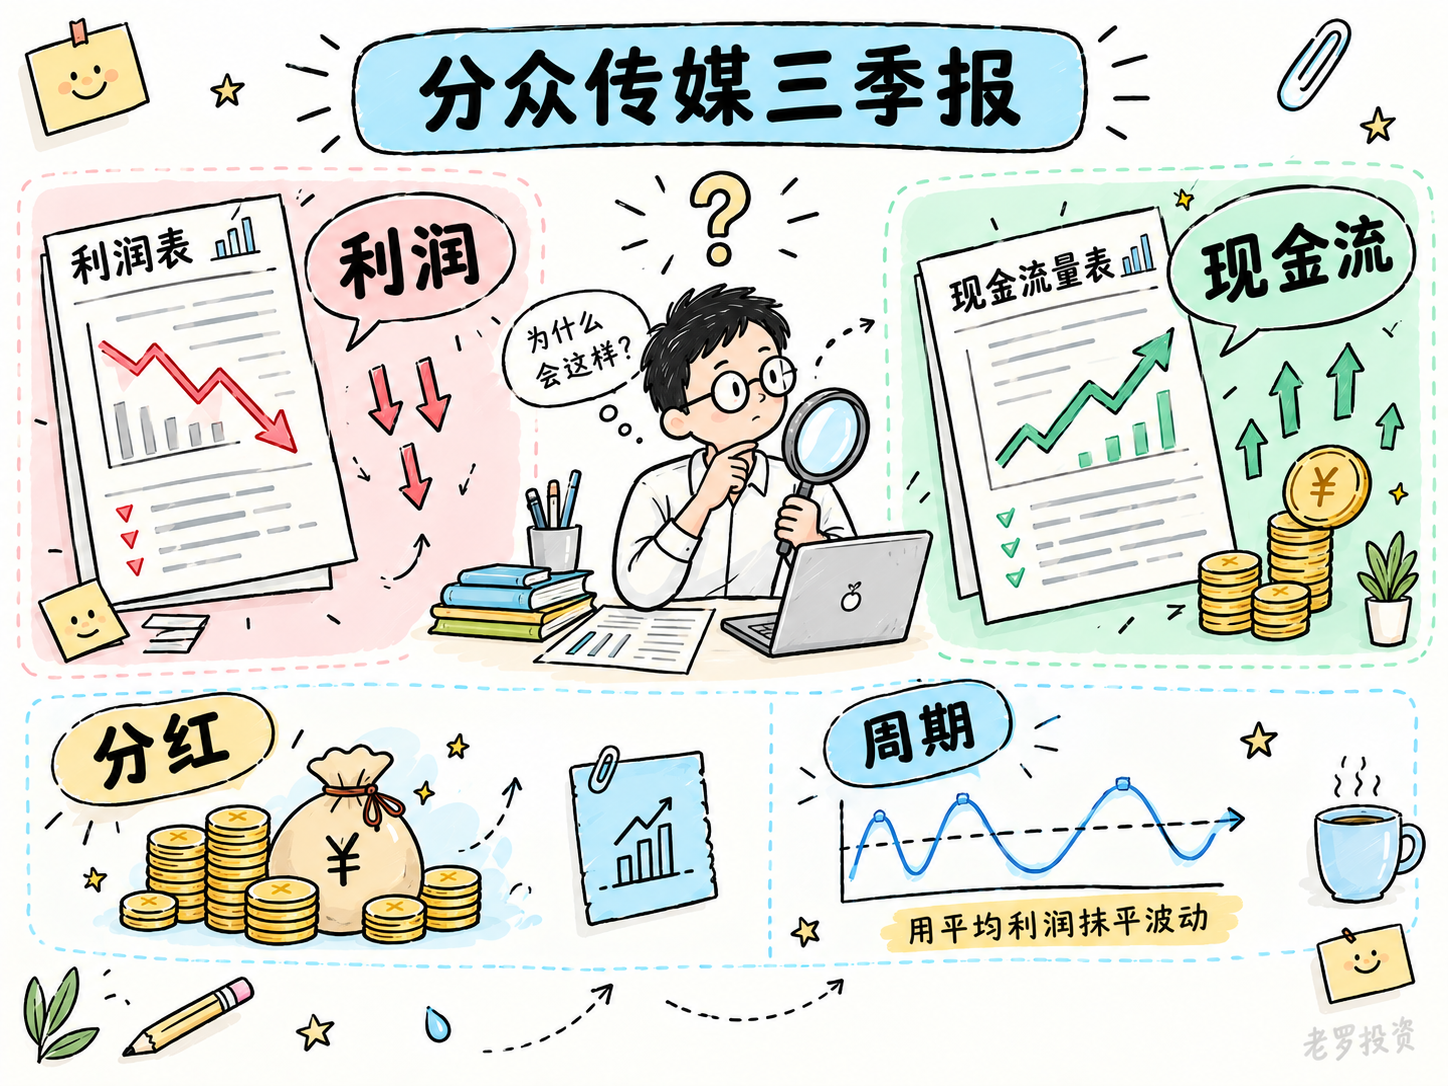
但这份财报里有一处和利润表方向相反的地方,前三季度经营活动现金净流入60.02亿元,同比增长了13%,净利润在降,经营现金流反而在增。分红用的钱来自经营现金流,跟账面净利润是两回事,按照分众当前的现金流水平,维持6.6%左右的股息率,压力还不算太大。
三季度单季营业成本同比上升3.3%,结束了2024年四季度以来连续七个季度的同比下降。营业成本上升,估计和影院媒体成本及设备折旧有关,设备更新换代的投入仍在进行中。毛利率因此同比降了3.36个百分点到70.74%,但仍然处在历史上比较高的位置。
分众是周期型企业,利润有起伏是这门生意的常态,对于这类公司,我通常不用单一年度的利润去算估值。席勒估值法用过去十年平均利润作为基数,把周期波动抹平,更贴合分众的资产属性。等年报披露后,十年均值会更新,那时候重新算一遍合理区间,比现在拿三季报的季度利润去推全年更有依据。
看周期型公司的财报,我一般会把利润表和现金流量表分开看,利润受会计确认和一次性损益影响,波动大;经营现金流反映的是真实回款,更能说明当下的经营质量。两者方向一致时,结论比较可靠;方向相反时,就需要多问一句为什么。
这次分众就是后者,利润在降,现金流在增,那么分红的可持续性就比单季利润的跌幅更值得关注。这个视角也可以用在其他周期型公司上,比如化工、资源类的企业,它们同样会出现利润和现金流不同步的阶段。
4.3 泡泡玛特三季报
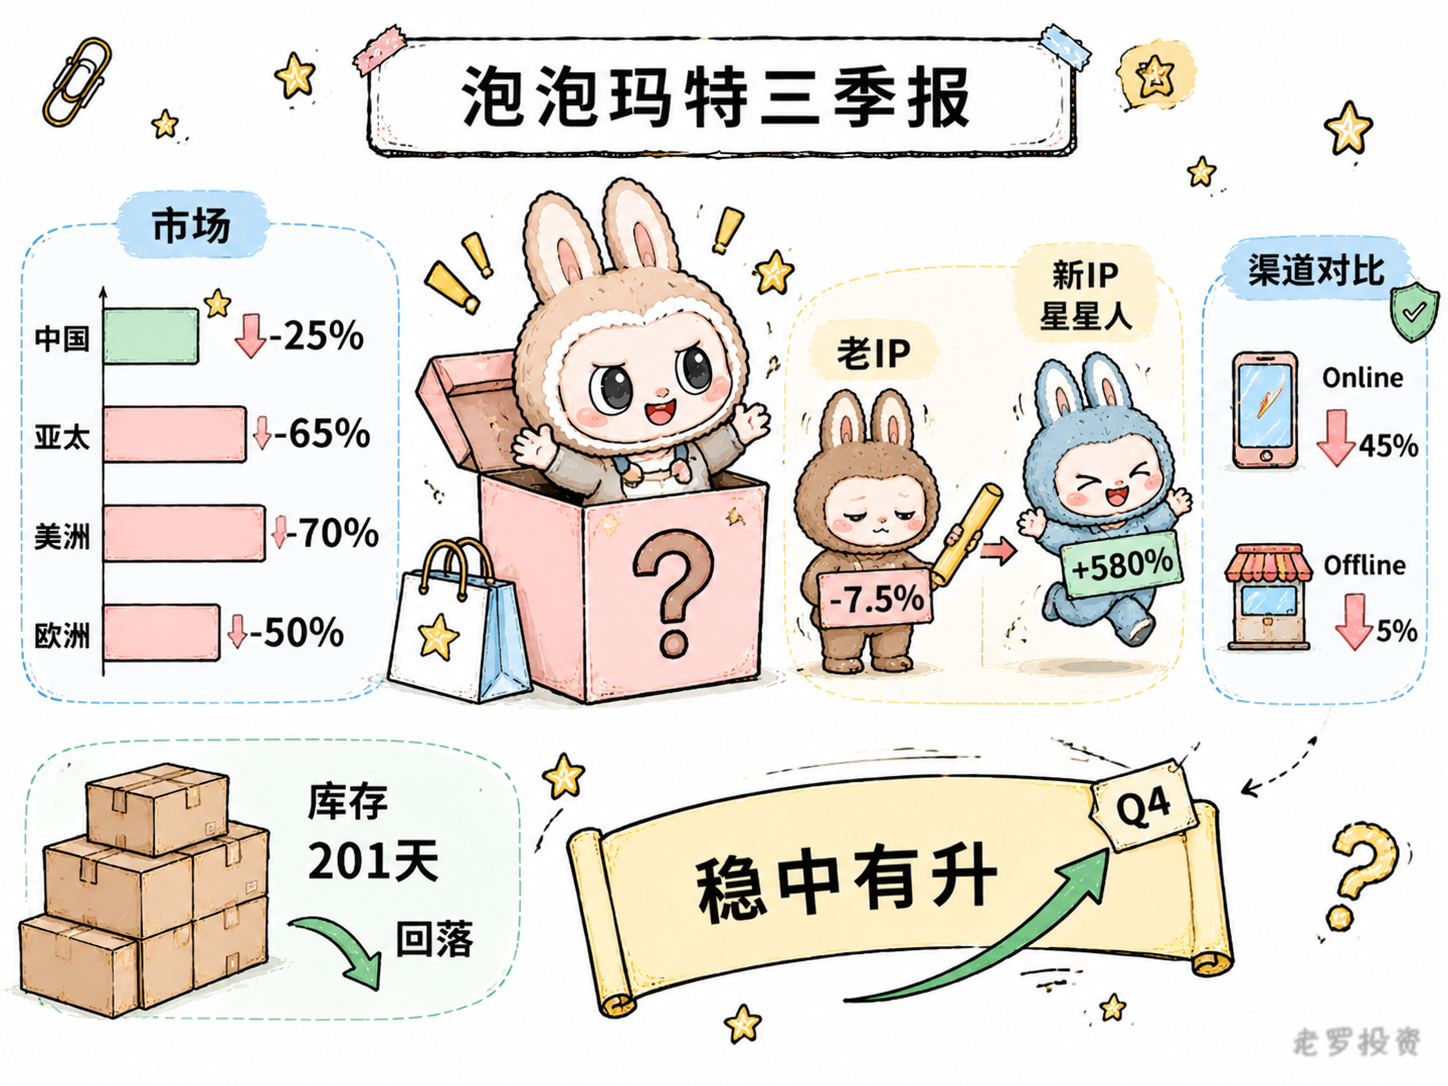
泡泡玛特三季度业绩不太好看,整体收益同比下降45%至50%。其中,中国市场下降25%至30%,亚太下降65%至70%,美洲下降70%至75%,欧洲及其他地区下降50%至55%。
不过,这份季报真正值得关注的不是跌了多少,而是不同市场的表现差异,中国区虽然也在下滑,但明显好于海外。分渠道看,线上收益下降45%至50%,线下门店只下降5%至10%,同样面对去年三季度的高基数,线下显然更有韧性。这说明门店体验和多IP展示起了一定支撑作用,国内消费基本盘并没有随着LABUBU热度回落而同步走弱。
IP结构也能看出一些变化,上半年THE MONSTERS收入44.54亿元,同比下降7.5%,占比从34.7%降至26%;星星人收入26.5亿元,同比增长580.6%,占比从2.8%升至15.4%。老IP热度有所回落,新IP正在接棒,对泡泡玛特来说,这比单纯依赖LABUBU继续增长更有意义。IP消费有生命周期,真正决定公司长期价值的,是能否持续孵化新IP,让不同角色轮流接棒。
海外的情况要复杂一些,去年三季度LABUBU在海外集中爆发,基数很高,今年大幅回落有一定的高基数的原因,但海外业务也暴露出供应链和库存管理的问题。上半年末公司存货达到61.02亿元,存货周转天数升至201天,管理层表示库存从8月开始回落,但海外业务从快速扩张转向精细化运营,仍然需要时间。
管理层预计中国区四季度稳中有升,全年有望实现正增长,这个判断能否兑现,接下来还要看实际的经营数据。
5. 本周读书
5.1 《穷查理宝典:查理·芒格智慧箴言录》
这是我第二次读《穷查理宝典》,查理·芒格的价值,不只在于投资智慧,更在于他看待问题的方式:保持理性,跨学科学习,警惕人性的弱点,尽量避免愚蠢,而不是一味追求聪明。
很多道理初读觉得平常,重读才发现值得反复琢磨。扣掉的半星给微信读书的排版,那些方框里的内容可以直接跳过,阅读体验反而好了不少。
评分四星半⭐️⭐️⭐️⭐️✨
5.2 《量子其实超好懂》
这本量子科普书把量子叠加、量子纠缠这些听起来有些玄乎的概念讲得很直观。从量子的起源讲起,一路延伸到量子计算机和中国在这一领域的进展,中间还穿插了不少科学家的故事和科学史。全书没有堆砌公式,也没有为了让人看懂而把原理讲得过于简单,读起来比较轻松,又能学到实实在在的知识。
如果是给孩子选一本量子物理的入门书,这本挺合适,成年人也不妨翻一翻,尤其是那些学生时代一看到物理就头疼的人。很多曾经觉得遥远又难懂的概念,换个角度重新认识,或许就没那么难了。
评分四星⭐️⭐️⭐️⭐️
6. 本周运动
本周运动四次,两次健走,两次抗阻训练,下周继续。
如果觉得本文还不错,那就点个赞或者在看吧,祝大家周末愉快!
老罗投资周记,每周六更新。专注于股权投资、阅读、学习与个人成长,知行合一、日拱一卒、投资人生。微信公众号【老罗投资】,文章均首发于公众号。
免责声明:本公众号只作为本人的投资日志记录,本文中提及的个股都有腰斩或血本无归的风险,本人不做任何投资建议,投资请坚持独立思考。