老罗投资周记-20261010
微信公众号文章地址:老罗投资周记-20261010
老罗投资周记,每周六更新。专注于股权投资、阅读、学习与个人成长,知行合一、日拱一卒、投资人生。微信公众号【老罗投资】,文章均首发于公众号。
1. 本周交易
无
2. 目前持仓
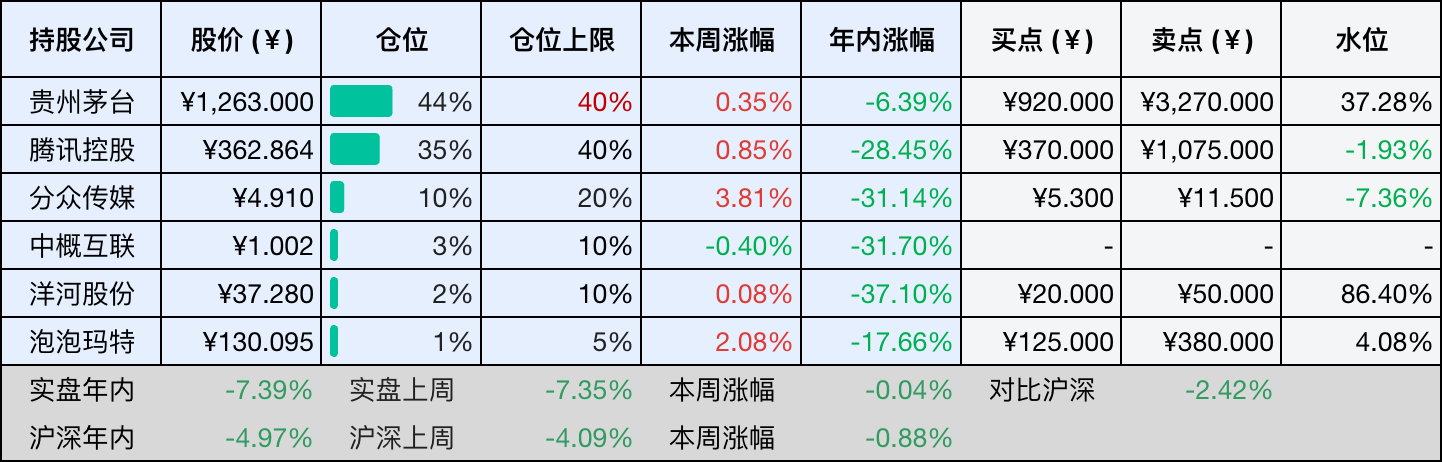
当前持有的股票包括:贵州茅台 44%、腾讯控股 35%、分众传媒 10%、中概互联 3%、洋河股份 2%、泡泡玛特 1%。
此外还有部分现金,加上少量的恒瑞医药、海康威视、粉笔等股票,其份额较少,仅作为观察仓不进行记录。
本周投资组合整体涨跌 -0.04%,年内收益率 -7.39%。
- 表格底部数据为老罗与沪深300指数年内收益率对比。
- 港股持仓已按实时汇率换算为人民币。
3. 上周数据
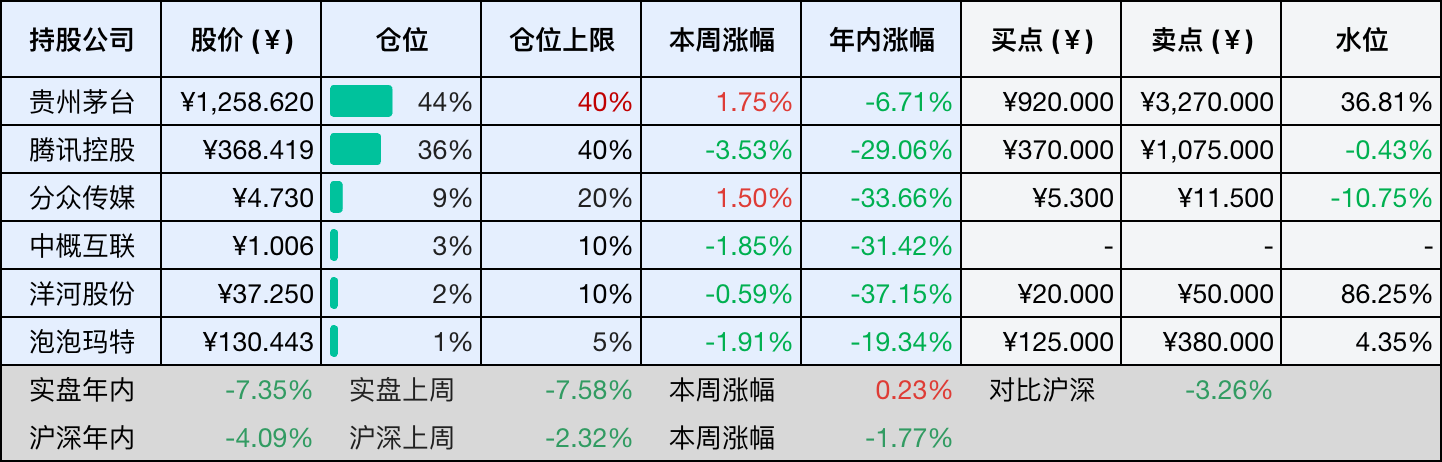
4. 本周事项
- 分众收购新潮获批准
- 中秋国庆双节茅台销售逆势增长
只对持股和交易感兴趣的朋友,读到这里就可以退出了。后面是对上述事件的展开,无新内容。
4.1 分众收购新潮获批准
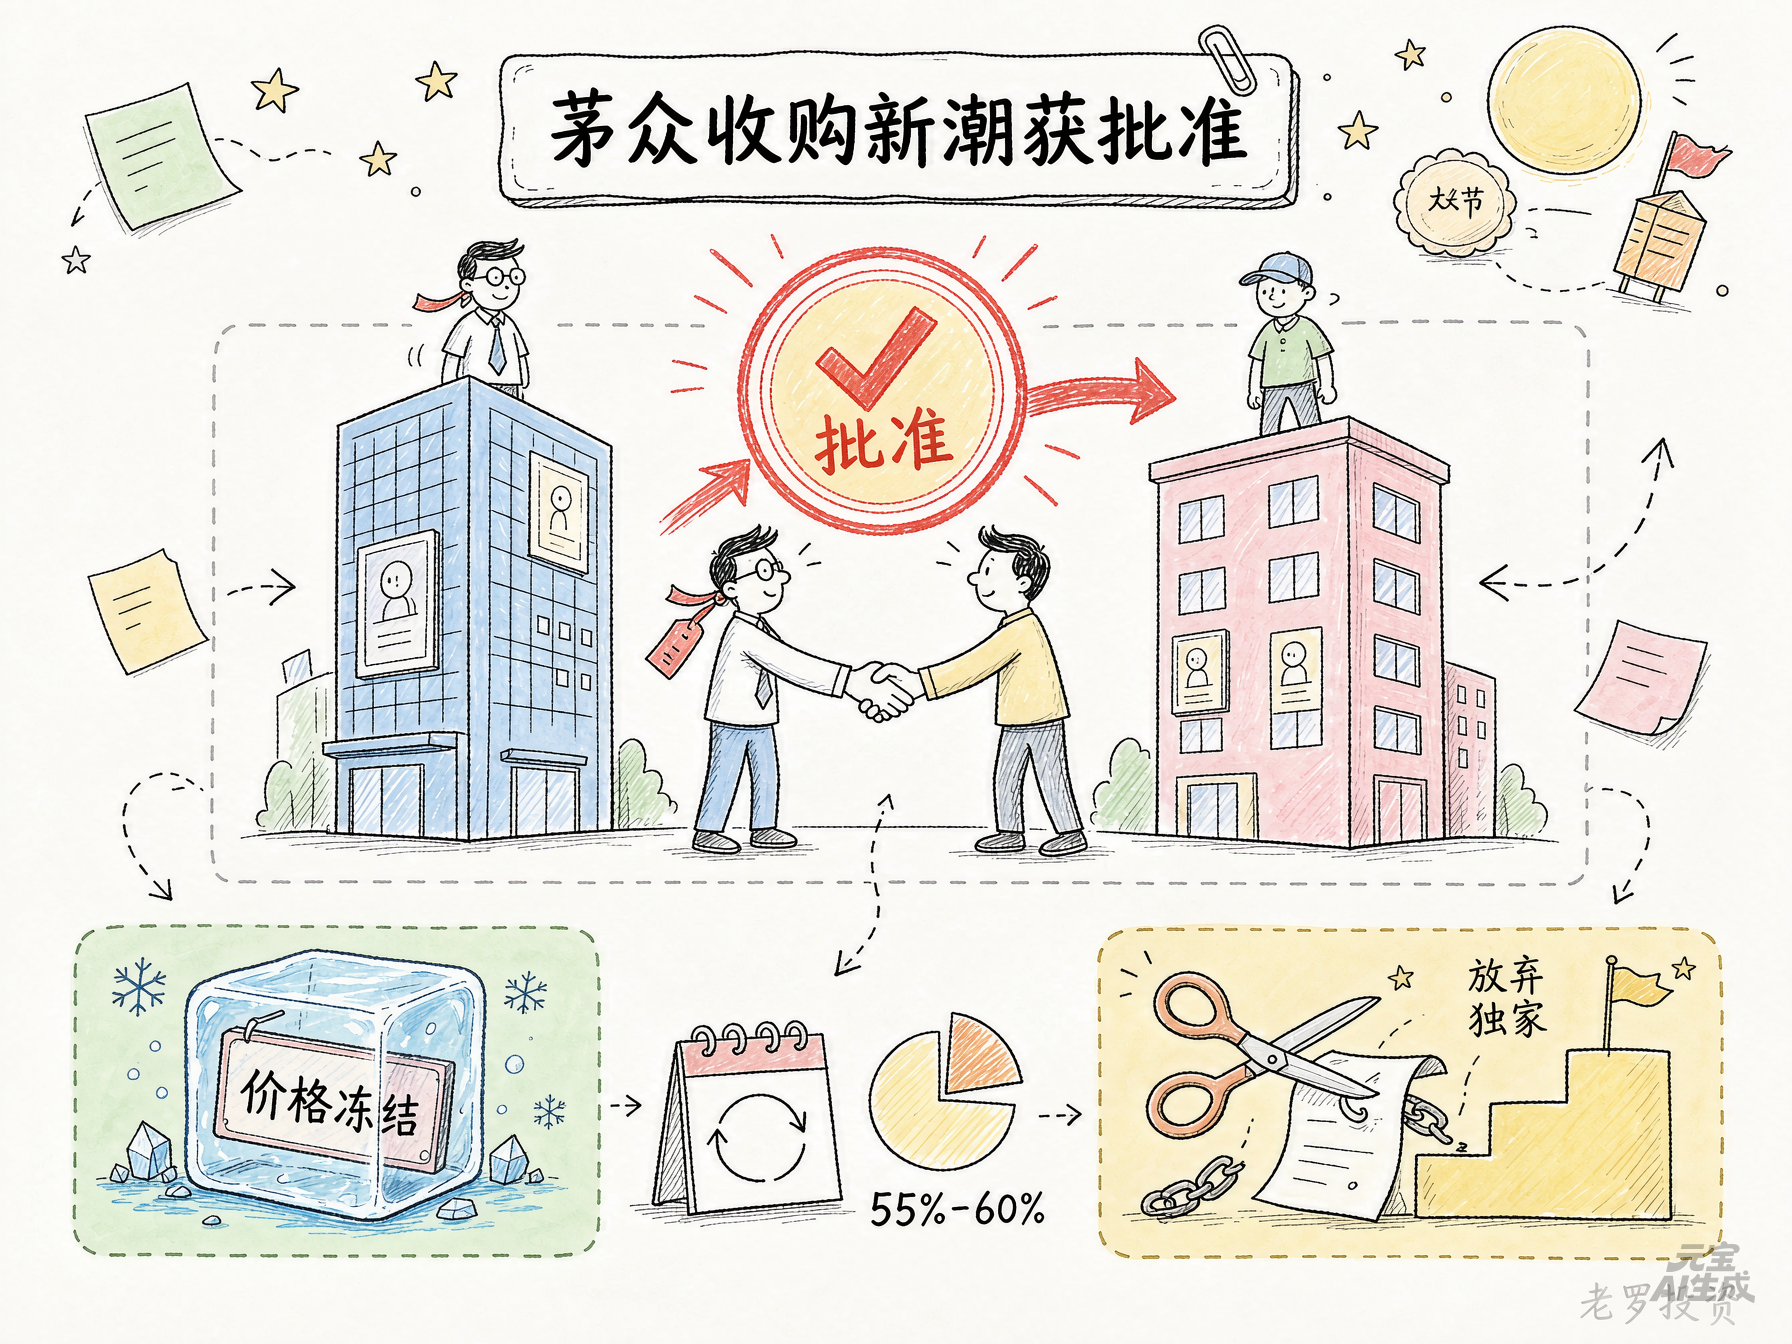
分众收购新潮的事,今天终于有了结果,市场监管总局附条件批准了这笔交易,这是国内广告业第一起以附条件方式获批的经营者集中案件。
限制条件一共六项,核心是两条:一条是价格冻结,集中后实体各城市年度实际成交价,不得超过生效日前24个月内分众和新潮各自对应城市的实际成交价,没有正当理由不得涨价。另一条是放弃独家,分众须放弃已生效的独家条款相关权利,未来新签或续签点位也不得再达成独家条款和自动续约条款。这两条,一条管价格,一条管资源,对应的是监管对这笔交易最核心的两个担忧。
电梯媒体这个市场,分众加新潮,合计份额在55%到60%之间,监管眼中,这已经构成了推定的市场支配地位。过去几年分众的刊例价一直在涨,广告主并没有大量流失,说明这个渠道对品牌方来说有结构性依赖。合并之后如果没有约束,提价空间会更大,价格冻结相当于在合并完成那一刻,给分众的提价能力上了一道锁。
这对短期利润预期有直接影响,市场原本对这笔交易的期待之一,就是合并之后可以在部分城市提高广告定价,现在这条路被堵住了。至少五年内,分众不能靠涨价来增加收入,收购带来的份额提升,短期内没法直接变成定价权。
但价格冻结锁住的是涨价空间,不是利润改善的全部,合并真正的价值,可能不在收入端,而在成本端。
分众和新潮的点位网络有相当程度的重叠,分众以一二线写字楼为主,新潮聚焦社区,但两者在不少城市存在交叉。收购完成后,分众可以梳理重叠点位,砍掉重复的租金支出,削减冗余运维人员,把两套后台系统并成一套。
过去两家为了抢优质点位,在物业端不断抬价,推高了行业成本,合并之后这种内耗式竞争会消失。未来点位获取将更关注运营效率,租金的非理性竞争会得到抑制,成本协同的空间,可能比收入端的增量更明显。
独家条款放开,是另一个需要关注的地方。过去分众和新潮靠独家协议锁定优质点位,把对手挡在门外,享受到了资源垄断的红利,但也推高了物业端租金成本。现在独家协议被禁止,物业方可以在多家梯媒之间做选择。
短期看,这可能会增加分众维持点位的难度,特别是那些原本靠独家锁定的高端写字楼和社区。但换个角度,独家协议本身也是成本负担,放弃之后续签的谈判压力反而可能减轻。
监管在审查中还提到,互联网广告已经占广告发布总收入的85%以上,交通出行广告、传统户外大屏等品类,也会在定价和效果层面对电梯媒体形成竞争约束,这意味着电梯媒体虽然高度集中,广告主并非没有替代选择。
分众的定价权,始终受到整个广告大盘的制约,这也解释了为什么监管选择附条件批准,而不是直接否决。产业集中的效率提升被认可,但前提是不损害广告主利益。
2025年分众全年营收127.59亿元,同比增长4.05%,归母净利润因为计提数禾科技减值而大幅下滑,但经营性现金流净额72.09亿元。收购新潮的对价77.94亿元,现金部分只有2964万元,其余以股份支付,对现金消耗很小。新潮并表后,分众的媒体网络密度会进一步增加,新潮在200多个城市运营的70多万部智能屏,与分众现有的写字楼网络形成场景互补。
限制条件生效五年,期间分众不能涨价,不能签独家,这五年是消化整合、释放成本协同的窗口期。如果整合顺利,分众可以用更低的成本运营更大的网络,在价格不变的情况下提升利润率,这条路走通了,比直接涨价带来的回报更可持续。
但如果整合不及预期,重叠点位梳理不顺畅,成本协同释放不出来,这笔收购的价值就要打折扣,后续值得关注的,是合并完成后几个季度的成本变化和刊挂率数据。
4.2 中秋国庆双节茅台销售逆势增长
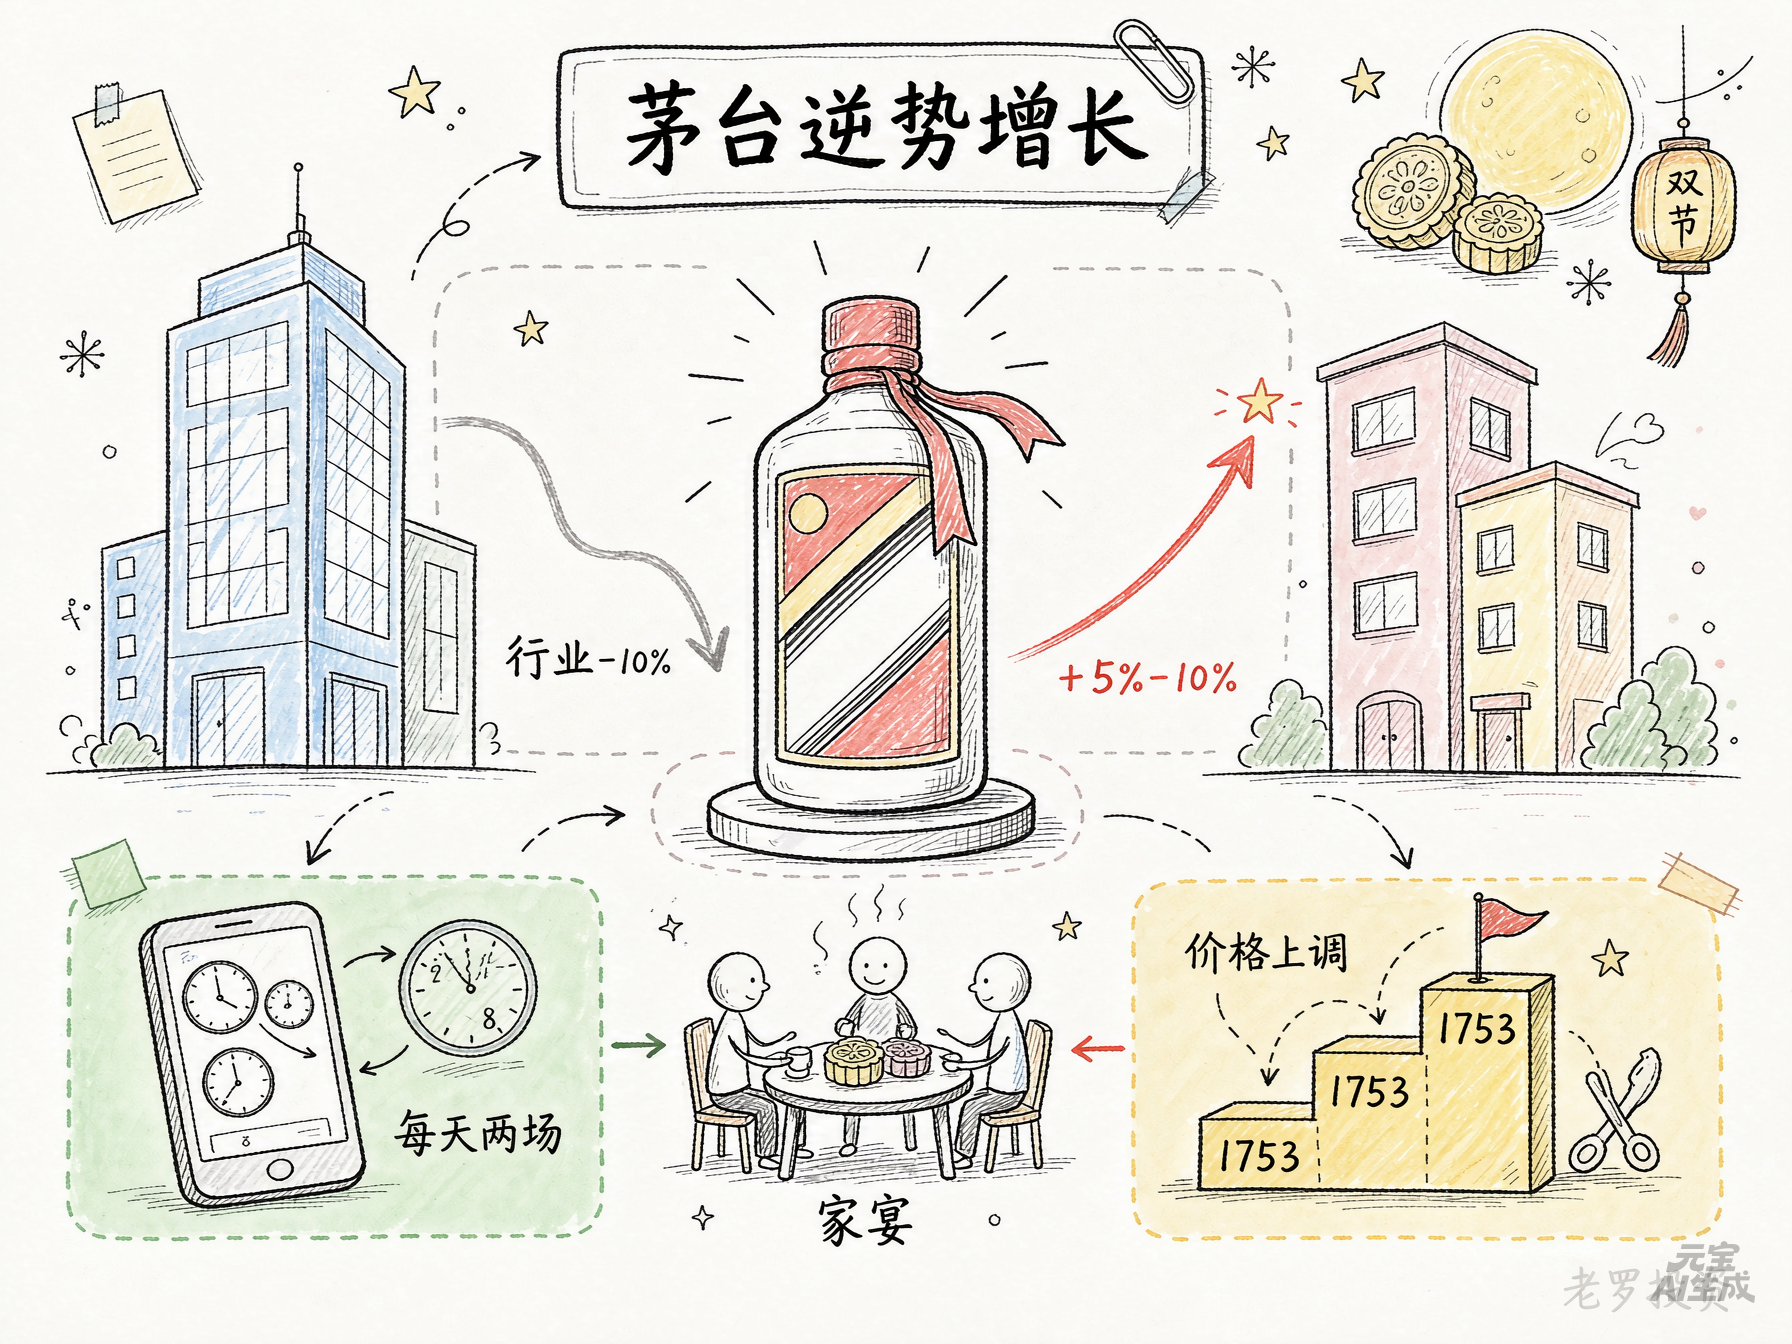
双节过完,白酒行业整体不算景气,白酒销售渠道反馈的动销数据,同比掉了大约一成。但飞天茅台是个例外,多地销量比去年同期涨了5%到10%,批价也一直稳在1720到1730之间,节后没什么回落。
i茅台的6款次新飞天,从8月起把原来每月9号、19号、29号的集中投放,改成了每天上午9点和晚上8点两场。以前买酒得盯着日子抢,现在机会分散了,买到的概率大了不少。
价格也在慢慢上调,9月初,茅台自营店挂牌价从1719调到1753,年初还是1499。官方价格上调,市场加价的空间变小了,以前黄牛收一瓶能加百来块,现在加十块都费劲。这说明茅台的定价体系在变化,但官方标价和实际成交价之间,差距不会在一夜之间抹平。
买酒的人也在发生变化,以前节前主要是企业和商务宴请,今年个人购买的明显多了,用途多是家宴、走亲访友和婚宴。商务需求没完全回来,家庭消费接上了一些,不过家庭消费和商务消费不是一回事,单次买得少,价格也更敏感,能不能持续,还得再看几个月。
不少白酒品牌的经销商还在消化库存,终端不太愿意接货,茅台这边库存压力小,回款正常,有的甚至提前打了10月的款。飞天茅台的量价和渠道利润整体还算健康,没太多积压的货,就不必急着降价出货,价格自然稳得住。
但双节卖得好,不代表后面就没压力,茅台官方价格已经比年初高了不少,消费者愿不愿意继续买,最终还是要看真实需求。商务消费恢复得慢,家庭消费能不能承接得住,还需要时间验证,但至少从这个双节看,茅台受到的冲击比不少同行小一些。
5. 本周读书
5.1 《地下王朝:古猫讲中国墓葬》
这本书从三万五千年前的墓葬一路讲到明清皇陵,时间跨度拉得很开。难得的是本书读起来不累,史前的洞穴墓、殷商的人殉、秦始皇陵、马王堆,一座座古墓,讲的不只是怎么埋葬死者,更是古人对死后世界的各种想象。
评分四星⭐️⭐️⭐️⭐️
5.2 《财女养成计划》
这本《财女养成计划》挺适合刚开始研究理财的人,作者杨小平是人大经济学硕士,书里没什么大道理,一上来就给主角算了一笔账:月薪五千,花呗欠两千四,每月结余三百,这种消费方式叫慢性财务自杀。作者给的应对方法也不复杂,三卡分流、二十四小时冷静期、把副业当公司开,理财新手可以试试书中的方法。
评分三星半⭐️⭐️⭐️✨
5.3 《书架上的博物馆:三星堆之谜》
作者周新华是考古科班出身,在浙江省博物馆做过学术部主任,写这本三星堆的小书算是降维打击。全书一共就两万多字,图文并茂,从1931年英国牧师在广汉农家偶然听到玉器闲谈起笔,把三星堆的发现、发掘、文物和古国消亡一路梳理了下来。
评分四星⭐️⭐️⭐️⭐️
6. 本周运动
本周运动四次,全部都是健走,下周继续。
如果觉得本文还不错,那就点个赞或者在看吧,祝大家周末愉快!
老罗投资周记,每周六更新。专注于股权投资、阅读、学习与个人成长,知行合一、日拱一卒、投资人生。微信公众号【老罗投资】,文章均首发于公众号。
免责声明:本公众号只作为本人的投资日志记录,本文中提及的个股都有腰斩或血本无归的风险,本人不做任何投资建议,投资请坚持独立思考。
微信公众号文章地址:老罗投资周记-20261010